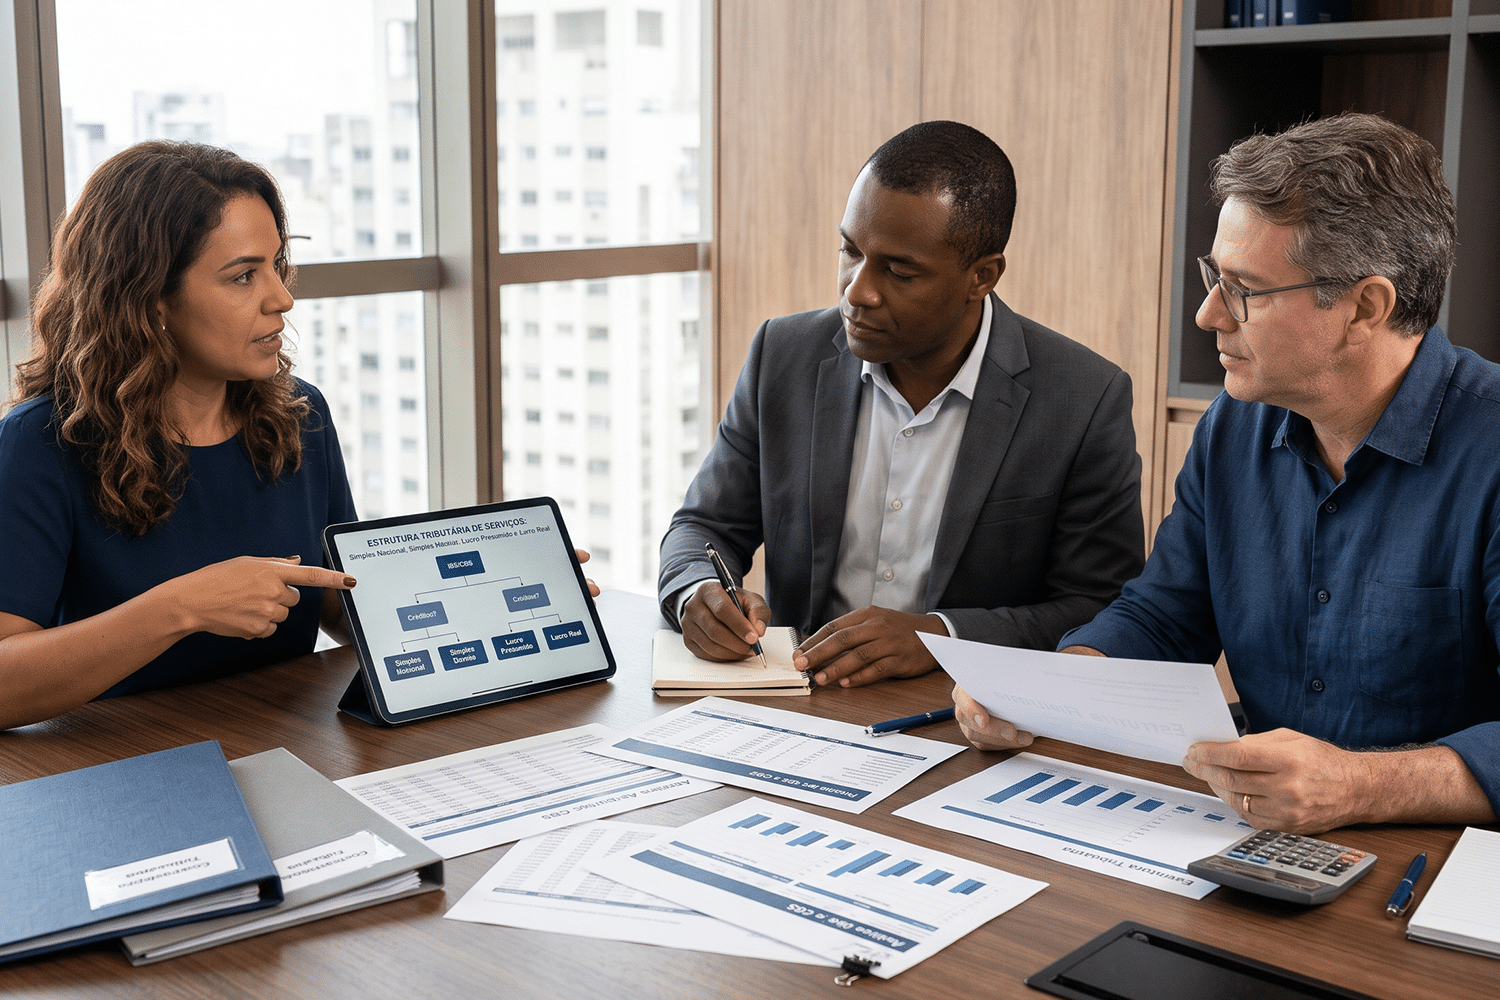
A reforma tributária poderá mudar a escolha do regime tributário mais vantajoso para empresas prestadoras de serviços. A partir de 2027, não bastará comparar as alíquotas do Simples Nacional, do Lucro Presumido e do Lucro Real. Será necessário considerar também os créditos de IBS e CBS, os custos com empregados e a margem de lucro da empresa.
Para demonstrar essas diferenças, vamos comparar os três regimes utilizando uma mesma empresa hipotética, com faturamento anual de R$ 4 milhões. O objetivo é mostrar por que empresas com receitas semelhantes podem apresentar resultados tributários distintos e quais fatores devem orientar a escolha.
Como funciona a tributação de cada regime?
No Simples Nacional, a empresa recolhe diversos tributos em uma guia unificada, o DAS. O valor depende do faturamento e da atividade desenvolvida, conforme a Lei Complementar nº 123/2006.
No Lucro Presumido, o IRPJ e a CSLL são calculados a partir de percentuais de lucro definidos pela legislação. Para a maioria dos serviços, a presunção corresponde a 32% da receita, mesmo que a margem efetivamente obtida seja diferente, enquanto no Lucro Real, esses impostos são calculados sobre o lucro tributável apurado, após os ajustes previstos na legislação. Por isso, empresas com margens menores podem encontrar vantagens nesse regime.
Com a reforma tributária, o Lucro Presumido e o Lucro Real estarão sujeitos ao regime regular de IBS e CBS, permitindo o aproveitamento de créditos sobre determinadas aquisições tributadas, conforme o artigo 47 da Lei Complementar nº 214/2025. Portanto, a principal diferença entre Presumido e Real é relacionada à tributação do lucro, enquanto o aproveitamento dos créditos de IBS e CBS depende das operações realizadas.
Exemplo: quanto uma empresa de serviços pagaria em 2027?
Considere uma empresa hipotética de serviços empresariais, sem benefícios fiscais específicos, com as seguintes características:
| Indicador | Premissa anual |
|---|---|
| Faturamento | R$ 4.000.000 |
| Folha de salários | R$ 1.000.000 |
| Margem de lucro tributável no Lucro Real | 12% |
| Créditos de CBS aproveitáveis | R$ 80.000 |
| Alíquota de ISS | 3% |
Para a simulação, utilizaremos a alíquota de referência da CBS de 11,3%, calculada pelo Tribunal de Contas da União, com a redução transitória de 0,1 ponto percentual prevista no Art. 347 da LC nº 214/2025. Assim, tem-se uma CBS hipotética de 11,2%, ainda sujeita à definição normativa.
Também considera-se o IBS transitório de 0,1%, créditos proporcionais nas aquisições e, para os regimes fora do Simples, uma contribuição previdenciária patronal ilustrativa de 20% sobre a folha. Não estão incluídos RAT, contribuições a terceiros ou particularidades da atividade.
Simples Nacional
Admitindo que a empresa esteja enquadrada no Anexo III, a alíquota efetiva de referência para um faturamento anual de R$ 4 milhões será de aproximadamente 16,7%, conforme a tabela aplicável em 2027.
Nesse cenário, o recolhimento anual pelo DAS seria de aproximadamente R$ 668 mil, abrangendo os tributos previstos no regime, inclusive a contribuição previdenciária patronal.
Lucro Presumido
Considerando a presunção de 32% para uma empresa prestadora de serviços com faturamento anual de R$ 4 milhões, o IRPJ e a CSLL totalizariam aproximadamente R$ 411.200,00, incluindo o adicional de IRPJ.
Entretanto, a LC nº 214/2025 traz reduções para determinadas atividades. Profissões que cumpram os requisitos do Art. 127 podem utilizar redução de 30%, enquanto serviços de saúde relacionados no Anexo III podem contar com redução de 60%, conforme o Art. 130.
Nessas hipóteses, a CBS pode apresentar resultados inferiores, tornando indispensável a análise o enquadramento da atividade antes de comparar os regimes tributários. Nessa hipótese, sem benefícios específicos, a soma de IRPJ, CSLL, CBS, ISS, IBS transitório e contribuição previdenciária patronal simplificada alcançaria aproximadamente R$ 1,10 milhão anuais, observadas as premissas da simulação.
Assim, a tributação do Lucro Presumido não pode ser avaliada apenas pela margem de presunção do IRPJ e da CSLL. A natureza dos serviços, as reduções de IBS e CBS e os créditos disponíveis também poderão alterar significativamente o resultado.
Lucro Real
No Lucro Real, considerando uma margem tributável de 12%, equivalente a R$ 480 mil anuais, o IRPJ e a CSLL totalizariam aproximadamente R$ 139.200.
Como as premissas de faturamento e créditos de IBS e CBS são iguais às do Lucro Presumido, os valores desses tributos permanecem equivalentes na simulação.
Incluindo ISS, IBS e contribuição previdenciária patronal, a tributação projetada seria de aproximadamente R$ 830 mil anuais.
Qual regime apresentou o melhor resultado?
| Regime tributário | Tributos e CPP considerados | Carga sobre a receita |
|---|---|---|
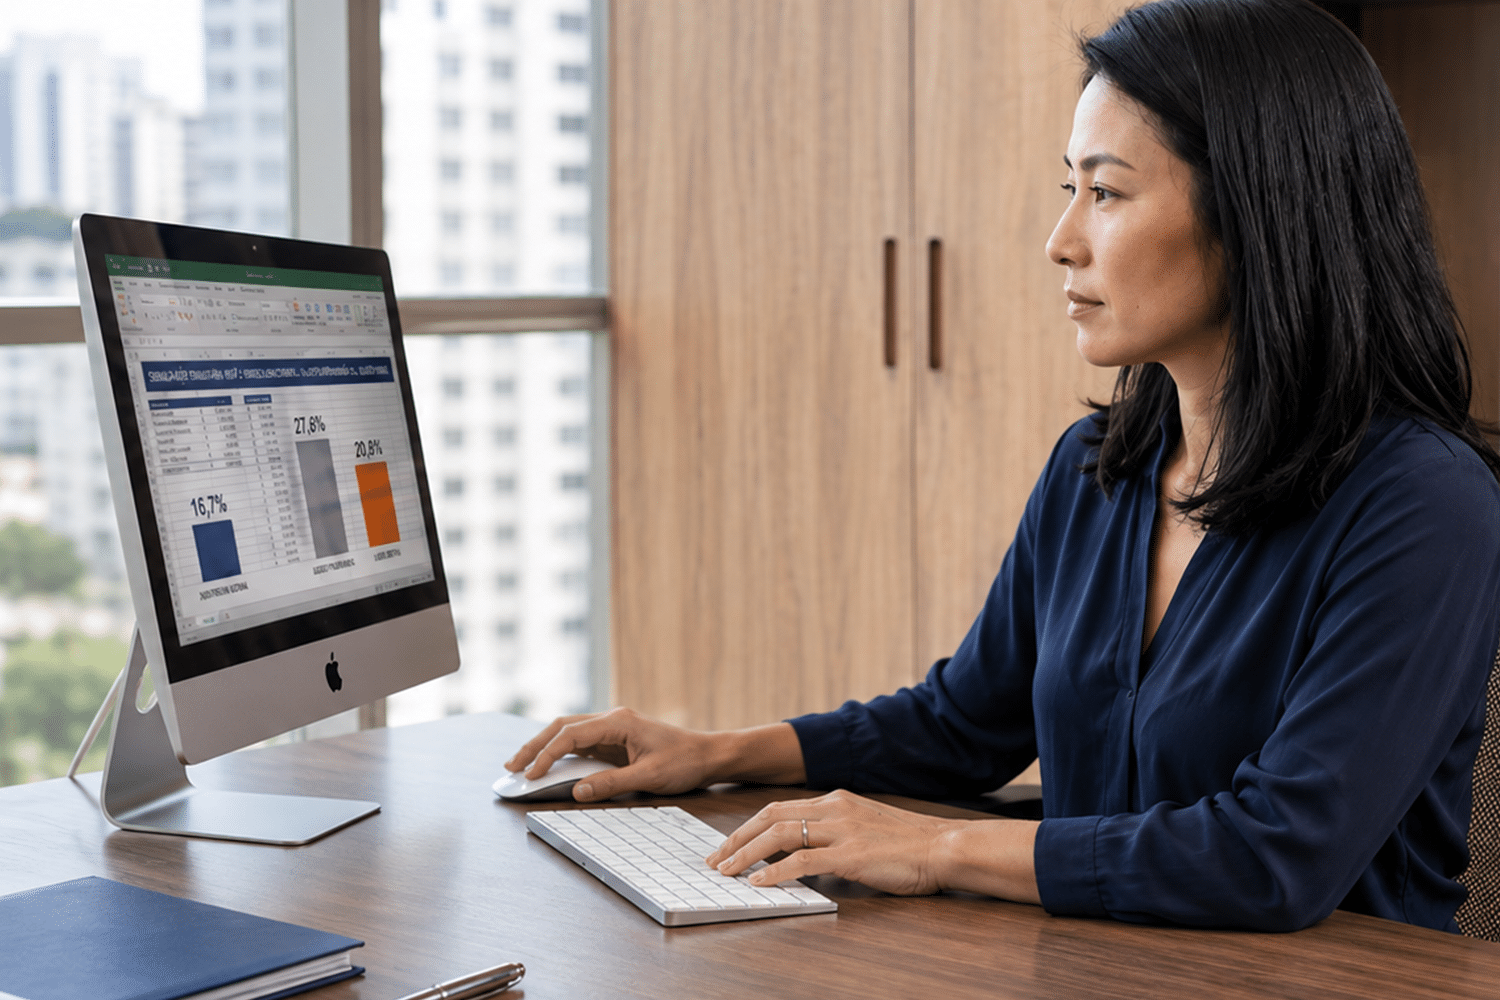
| Simples Nacional | R$ 668 mil | 16,7% |
| Lucro Presumido | R$ 1,10 milhão | 27,6% |
| Lucro Real | R$ 830 mil | 20,8% |
No exemplo, o lucro tributável de 12% no Lucro Real já considera as despesas dedutíveis, inclusive os encargos patronais. A simulação pressupõe faturamento estável, créditos efetivamente aproveitáveis e não inclui o Simples híbrido, eventuais benefícios fiscais ou outros encargos específicos.
Nesse cenário, o Simples Nacional apresenta a menor tributação, seguido pelo Lucro Real. O Lucro Presumido, por sua vez, apresenta o maior custo. Entretanto, esse resultado não significa que o Simples será sempre a melhor escolha.
Uma empresa com margem de lucro maior poderá encontrar resultados diferentes no Lucro Real. Da mesma forma, empresas que atendem outras pessoas jurídicas precisam avaliar os créditos tributários oferecidos aos clientes, fator que poderá influenciar seus preços e sua competitividade.
Também existe o Simples Nacional híbrido, previsto no Art. 41, § 3º, da LC nº 214/2025, que permite recolher IBS e CBS pelo regime regular sem abandonar o Simples para os demais tributos. Essa quarta alternativa deve integrar uma análise definitiva.
O que muda para empresas com faturamento superior a R$ 5 milhões?
Outro ponto relevante é a Lei Complementar nº 224/2025, que aumentou em 10% os percentuais de presunção do IRPJ e da CSLL sobre a parcela da receita anual que ultrapassar R$ 5 milhões. Para serviços sujeitos à presunção de 32%, o percentual passa a 35,2% sobre o excedente.
Essa mudança não afeta diretamente a empresa do exemplo, cujo faturamento é de R$ 4 milhões. Entretanto, torna ainda mais importante comparar Lucro Presumido e Lucro Real quando o negócio cresce.
A decisão mais eficiente será aquela que considerar a carga tributária total, a margem de lucro, os créditos disponíveis e os efeitos comerciais da reforma.
Perguntas frequentes
Qual será o regime mais barato para empresas de serviços em 2027?
Depende do faturamento, da atividade, da margem de lucro, da folha de pagamento e dos créditos tributários disponíveis.
O Lucro Real permite aproveitar mais créditos de IBS e CBS que o Lucro Presumido?
Não. Ambos estão sujeitos às mesmas regras de creditamento desses tributos. A principal diferença está na apuração do IRPJ e da CSLL.
Empresas com muitos empregados devem permanecer no Simples?
O Simples pode ser vantajoso, dado que a contribuição previdenciária patronal normalmente está incluída no DAS para atividades do Anexo III. Entretanto, a decisão exige simulação.
O Simples híbrido pode ser mais vantajoso que os outros regimes?
Sim. Ele permite manter o Simples para os demais tributos e aproveitar a sistemática regular de IBS e CBS, conforme as condições legais.
A LC nº 224/2025 afeta empresas que faturam R$ 4 milhões?
Não quanto à majoração dos percentuais de presunção do Lucro Presumido, que alcança apenas a parcela da receita anual superior a R$ 5 milhões.
Ivan Endo Advocacia | Controladoria Tributária
Atualizado em 3 de novembro de 2026.
Simulação hipotética e simplificada, destinada à comparação dos regimes. Os resultados não substituem a análise das condições fiscais, financeiras e operacionais de cada empresa.