A reforma tributária torna vantajosa a reorganização de empresas que desenvolvem atividades diferentes dentro de uma mesma estrutura. Entretanto, separar operações em CNPJs distintos não significa necessariamente pagar menos impostos.
Com a implementação da CBS e do IBS, determinadas atividades terão reduções de alíquotas e tratamentos específicos, enquanto outras permanecerão sujeitas à tributação integral, o que exige que empresas com operações diversificadas revisem sua estrutura societária, seus contratos e a forma de identificar suas receitas.
O ponto de impacto está em compreender quando a separação de atividades representa uma decisão empresarial legítima e quando pode criar riscos tributários desnecessários.
Por que a reforma pode incentivar a separação de atividades?
A Lei Complementar nº 214/2025 estabelece tratamentos tributários diferentes conforme a natureza das operações.
Os serviços de saúde relacionados no Anexo III, por exemplo, poderão utilizar redução de 60% nas alíquotas de IBS e CBS, conforme o Art. 130. Determinadas profissões regulamentadas também podem utilizar redução de 30%, observados os requisitos do Art. 127.
Outras atividades, como consultorias empresariais não abrangidas por tratamentos diferenciados, estão, em regra, sujeitas às alíquotas integrais, de forma que uma empresa que desenvolva atividades distintas precisa identificar quais receitas estão sujeitas a cada tratamento tributário.
Assim, a existência de alíquotas diferentes não exige a constituição de empresas separadas, mas a segregação das receitas e a correta classificação das operações na mesma pessoa jurídica são essenciais.
A separação societária também merece atenção quando existem diferenças relevantes na operação, na gestão, nos riscos ou nos requisitos legais para utilização dos benefícios.
Quando a separação pode ser vantajosa?
Imagine uma empresa que desenvolva serviços de saúde e, simultaneamente, atividades comerciais ou administrativas. Os serviços de saúde contemplados pela LC nº 214/2025 podem ter redução de 60% nas alíquotas de IBS e CBS, enquanto outras operações podem estar sujeitas à tributação integral.
Nesse caso, separar a atividade assistencial da operação comercial facilitará a gestão dos contratos, dos custos, dos estoques e das responsabilidades de cada negócio.
Outro exemplo envolve sociedades de profissionais regulamentados. O Art. 127 da LC nº 214/2025 estabelece requisitos para a redução de 30%, incluindo condições de composição societária, atividades desenvolvidas e prestação dos serviços pelos profissionais habilitados.
Uma sociedade de engenharia que também desenvolva atividades empresariais não relacionadas às habilitações dos sócios, por exemplo, precisará avaliar sua estrutura para verificar se atende às condições legais do benefício. Nessa situação, a constituição de sociedades distintas pode fazer sentido se corresponder à efetiva separação das atividades, com organização operacional e finalidade empresarial próprias.
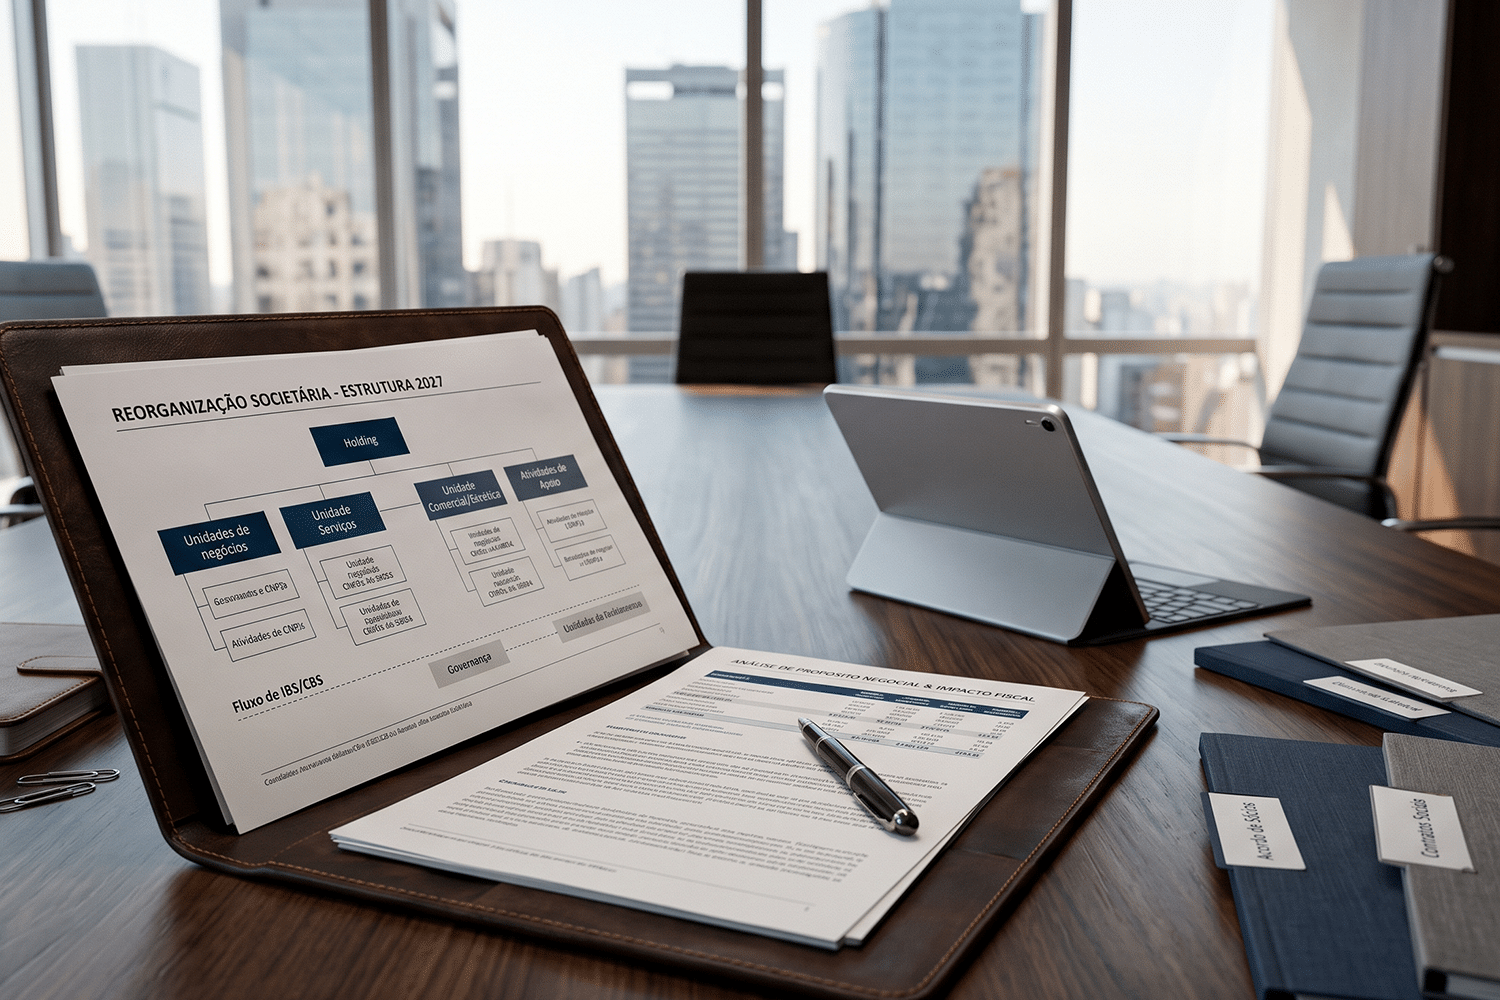
Também é possível considerar a segregação de atividades com riscos diferentes, como prestação de serviços, comercialização de produtos e administração patrimonial. Nesses casos, a reorganização poderá contribuir para a gestão financeira, a governança e a identificação dos resultados de cada operação.
O benefício tributário pode integrar a análise, mas não deve ser o único fundamento da reorganização.
Qual é a importância do propósito negocial?
O propósito negocial corresponde às razões empresariais que justificam determinada operação, além da pura obtenção de economia tributária.
Uma reorganização pode apresentar fundamentos legítimos quando buscar separar riscos operacionais, organizar unidades de negócio, facilitar a entrada de investidores, melhorar a gestão financeira ou permitir a expansão independente de determinada atividade.
Por outro lado, a criação de empresas sem autonomia efetiva, utilizadas apenas para distribuir artificialmente o faturamento ou simular operações, pode gerar questionamentos fiscais.
O Art. 116, parágrafo único, do CTN prevê a possibilidade de desconsideração de atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador ou a natureza dos elementos da obrigação tributária, observados os procedimentos legais aplicáveis, o que não significa que toda reorganização motivada também por economia tributária seja irregular. O planejamento tributário legítimo é possível, desde que as operações sejam efetivas, respeitem os requisitos legais e não envolvam simulação ou dissimulação.
Portanto, não basta criar outro CNPJ: a estrutura societária precisa corresponder à realidade empresarial.
Separar empresas é sempre melhor do que segregar receitas?
Não. Essa é uma das principais decisões que devem ser avaliadas antes de qualquer reorganização.
Uma empresa pode desenvolver atividades sujeitas a tratamentos tributários diferentes e, ainda assim, permanecer organizada em uma única pessoa jurídica, desde que consiga identificar corretamente suas operações e atender aos requisitos legais.
Por exemplo, uma clínica que também comercializa produtos poderá, conforme as características de suas atividades, segregar as receitas de serviços de saúde e de comércio, aplicando a tributação correspondente a cada operação.
Nesse caso, a criação de uma segunda empresa somente será recomendável se houver vantagens adicionais que justifiquem os custos de implantação, a manutenção contábil e fiscal e as possíveis consequências societárias.
Além disso, a separação não garante a preservação de benefícios. Dependendo do regime tributário, deverão ser observadas regras relativas à participação societária, ao faturamento global e à composição do grupo empresarial, de forma que eventual reorganização seja precedida de uma simulação consolidada, considerando todas as empresas envolvidas, e não apenas a economia estimada em uma delas.
Como decidir se vale a pena reorganizar a empresa?
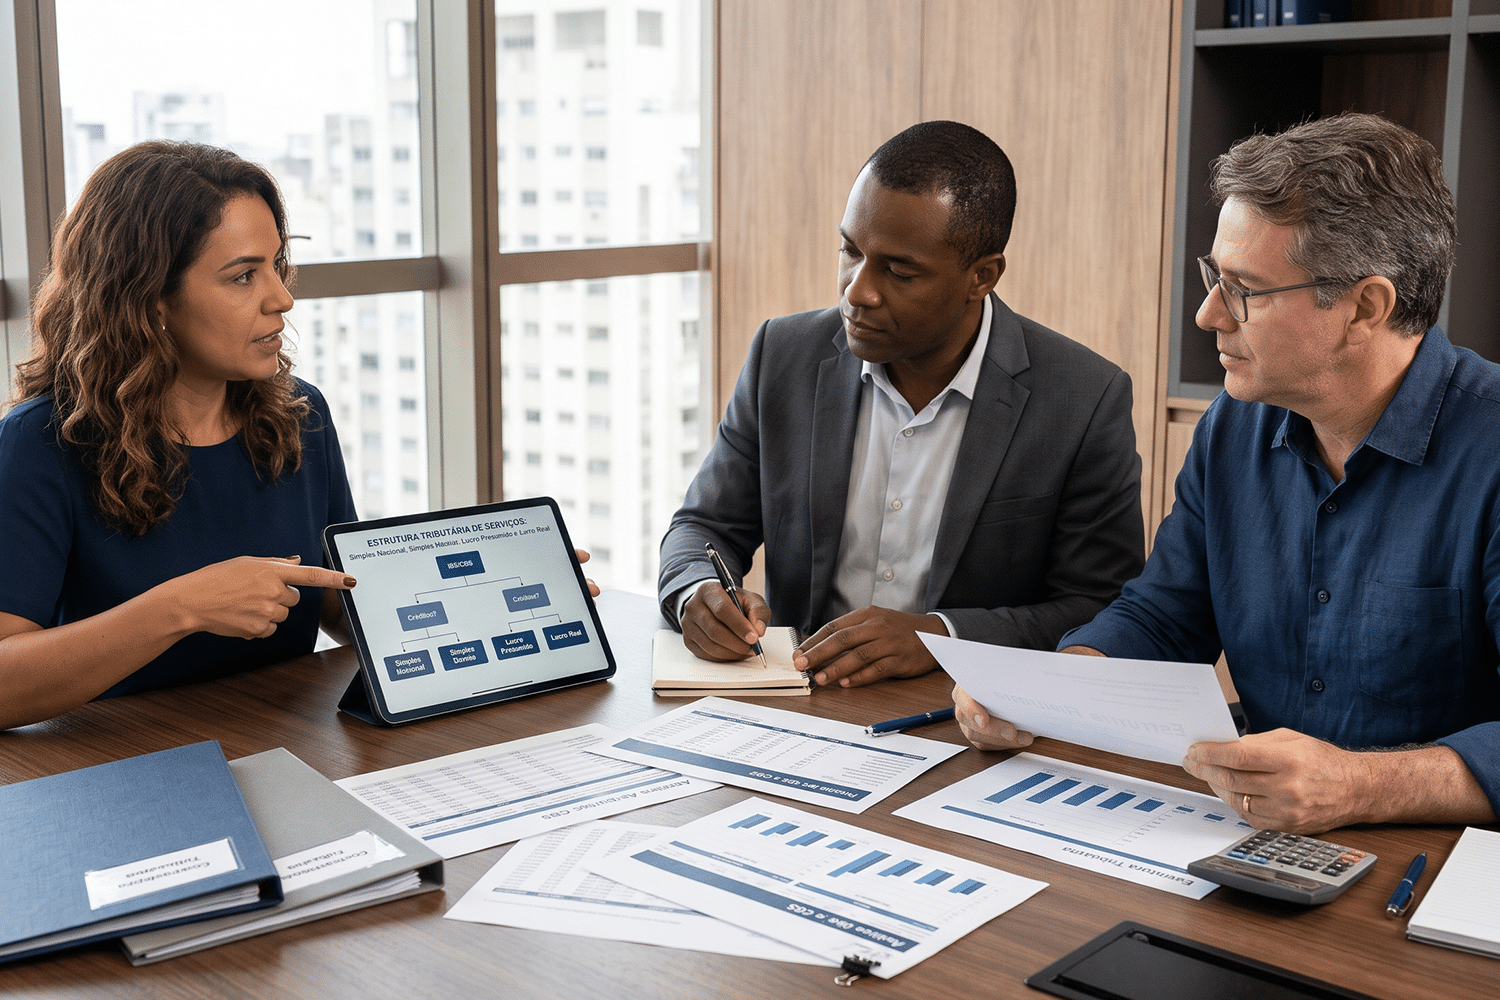
Antes de separar atividades, o empresário deve identificar quais operações desenvolve, quais tratamentos tributários são aplicáveis e se a estrutura atual permite a segregação das receitas, sendo necessário avaliar se cada atividade possui contratos, equipes, ativos, custos e responsabilidades que justifiquem uma organização independente.
A comparação deve considerar os tributos incidentes sobre as operações, os créditos de IBS e CBS, a tributação sobre o lucro, os custos de manutenção das empresas e os efeitos de transferências de ativos ou contratos.
A recomendação é objetiva: separar atividades pode ser vantajoso quando houver uma justificativa empresarial concreta e um benefício econômico demonstrável. Quando a única finalidade for aplicar alíquotas menores a receitas que não atendem aos requisitos legais, a reorganização tende a ampliar os riscos, em vez de reduzi-los.
Perguntas frequentes
A reforma tributária obriga empresas com atividades diferentes a separar seus CNPJs?
Não. Em muitos casos, a correta segregação das receitas dentro da mesma empresa será suficiente para aplicar os tratamentos tributários correspondentes.
Uma clínica pode separar os serviços de saúde da venda de produtos?
Sim, desde que exista uma separação efetiva e adequada das atividades. Entretanto, a constituição de outra empresa não é obrigatória apenas porque as operações possuem tributações diferentes.
Criar outra empresa garante redução de IBS e CBS?
Não. As reduções dependem da natureza da operação e do cumprimento dos requisitos legais. A simples abertura de outro CNPJ não garante qualquer benefício.
É permitido reorganizar uma empresa para pagar menos impostos?
Sim. O planejamento tributário legítimo é permitido. Contudo, a reorganização deve corresponder a operações reais, respeitar a legislação e não envolver simulação ou dissimulação.
Quando vale a pena separar atividades em empresas diferentes?
Quando a separação apresenta justificativas empresariais, como gestão independente, organização de riscos, entrada de investidores ou atendimento a requisitos legais, e a análise financeira demonstra que os benefícios superam os custos e riscos envolvidos.
Ivan Endo Advocacia | Controladoria Tributária
Atualizado em 3 de novembro de 2026.
Conteúdo informativo. A reorganização societária exige avaliação individualizada dos aspectos tributários, societários, contábeis e operacionais.