A pergunta que não quer calar com a chegada da reforma tributária é a de qual regime permitirá pagar menos tributos sem comprometer a competitividade e a margem de lucro?
A resposta depende de diversos fatores. Empresas com faturamento semelhante podem apresentar resultados bem diferentes conforme o tipo de serviço prestado, os custos operacionais, o perfil dos clientes e os benefícios previstos na legislação.
A partir de 2027, essa análise se tornará ainda mais importante com a substituição do PIS e da COFINS pela Contribuição sobre Bens e Serviços (CBS) e a implementação gradual do Imposto sobre Bens e Serviços (IBS).
Nesse cenário, não existe um regime que seja sempre mais vantajoso. A melhor estrutura será aquela que proporcionar o menor custo tributário, considerando também os efeitos sobre os preços, os créditos tributários e o resultado financeiro da empresa.
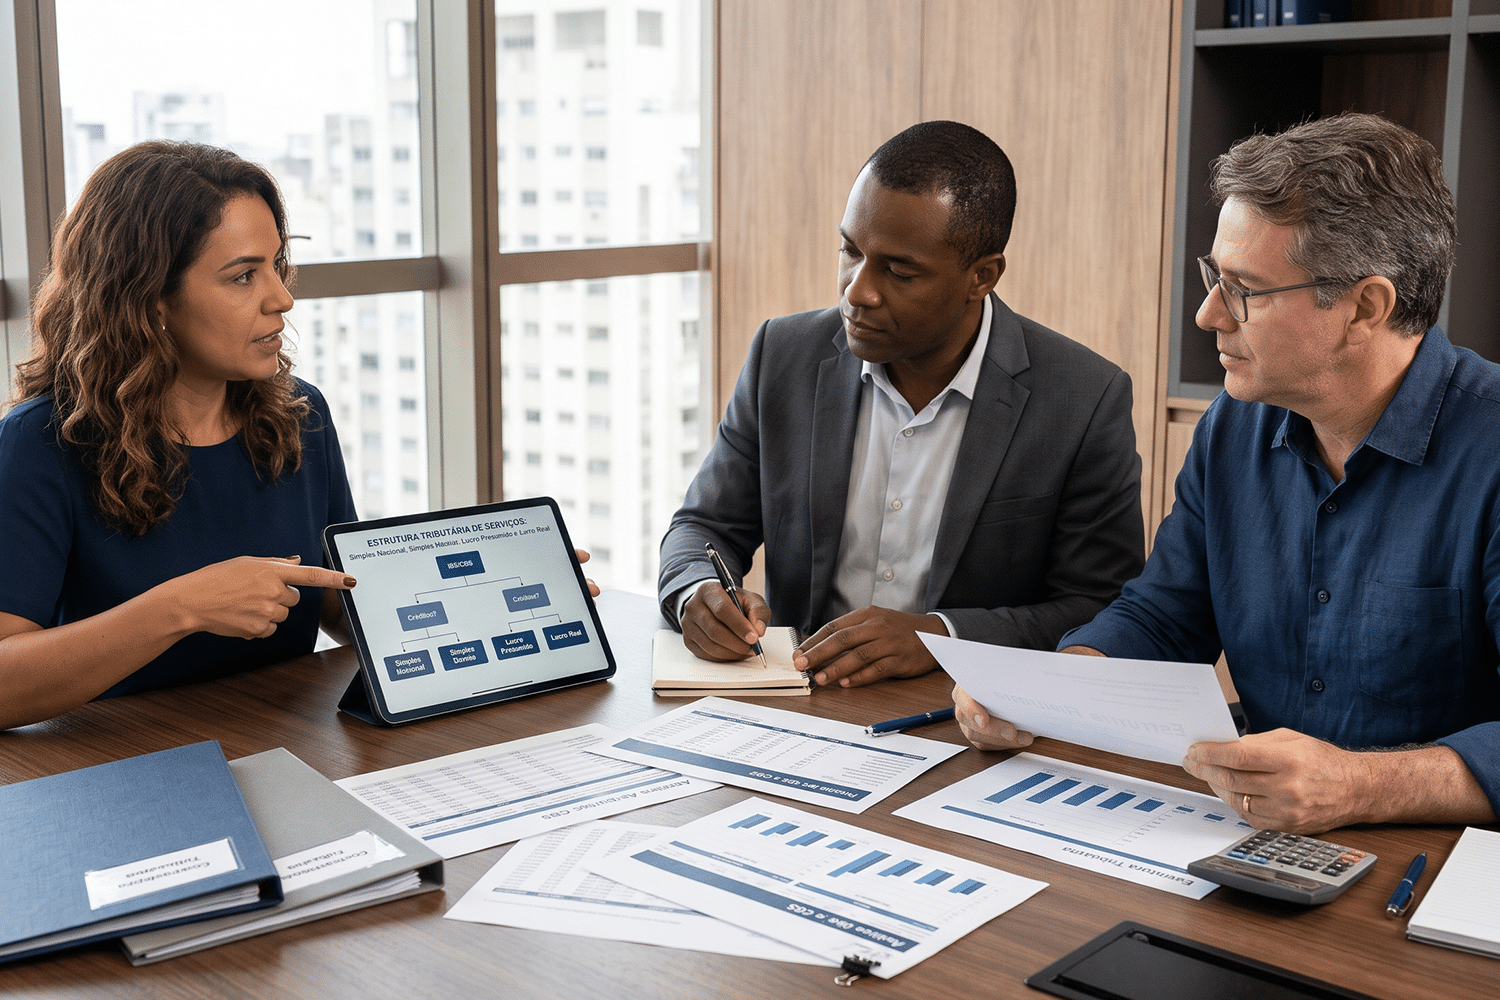
Simples Nacional, Simples Híbrido, Lucro Presumido ou Lucro Real?
O Simples Nacional continuará existindo após a reforma tributária, preservando a possibilidade de recolhimento unificado de tributos para empresas que atendam aos requisitos legais, inclusive o limite geral de faturamento anual de R$ 4,8 milhões.
Entretanto, o Art. 41, § 3º, da Lei Complementar nº 214/2025 introduziu uma alternativa: o chamado Simples Nacional híbrido, que permite permanecer no Simples para os demais tributos e recolher IBS e CBS separadamente, conforme as regras do regime regular.
Já no Lucro Presumido, o IRPJ e a CSLL são calculados sobre percentuais de lucro estabelecidos pela legislação. Para muitas atividades de serviços, esses percentuais correspondem a 32% da receita, independentemente do lucro efetivamente obtido.
No Lucro Real, por sua vez, IRPJ e CSLL são calculados sobre o resultado tributável da empresa, considerando receitas, custos e despesas, conforme as regras fiscais aplicáveis, e a escolha entre essas alternativas exige duas análises distintas: qual regime será mais eficiente para IRPJ e CSLL e qual será o impacto do recolhimento de IBS e CBS sobre a operação.
O perfil dos clientes pode mudar a melhor escolha?
Uma das principais novidades da reforma tributária é a importância dos créditos de IBS e CBS nas relações comerciais entre empresas, dado que o Art. 47 da LC nº 214/2025 permite que contribuintes sujeitos ao regime regular aproveitem créditos sobre determinadas aquisições tributadas, observados os requisitos legais.
Assim, uma empresa que presta serviços a outras pessoas jurídicas precisa considerar quanto seus clientes conseguirão aproveitar de créditos ao contratá-la. No Simples híbrido, no Lucro Presumido e no Lucro Real, o recolhimento regular de IBS e CBS pode proporcionar uma dinâmica diferente de creditamento.
No Simples tradicional, também poderá existir transferência de créditos aos clientes sujeitos ao regime regular, mas limitada aos valores de IBS e CBS devidos dentro do próprio Simples.
Por outro lado, empresas que atendem pessoas físicas não enfrentarão essa mesma pressão comercial, pois consumidores finais, em regra, não aproveitam créditos tributários. Portanto, o regime mais barato para o prestador nem sempre será aquele que oferece a contratação economicamente mais vantajosa ao cliente empresarial.
Como os custos e a margem de lucro influenciam a tributação?
A composição dos custos é determinante. Empresas intensivas em mão de obra, como consultorias e prestadoras de serviços podem enfrentar dificuldade para aproveitar créditos de IBS e CBS, pois salários e encargos trabalhistas não geram créditos desses tributos. Já empresas com maior volume de aquisições tributadas podem aproveitar créditos que reduzam o valor efetivamente recolhido.
A margem de lucro também precisa ser considerada. Uma empresa com lucro efetivo elevado poderá encontrar vantagens no Lucro Presumido, enquanto negócios com margens reduzidas podem apresentar resultados mais favoráveis no Lucro Real, desde que suas despesas sejam fiscalmente dedutíveis e a comparação completa confirme essa vantagem.
Além disso, nos Lucros Presumido e Real, as contribuições previdenciárias patronais geralmente são recolhidas separadamente. No Simples Nacional, elas estão incluídas no DAS, ressalvadas atividades específicas, como aquelas enquadradas no Anexo IV. Por isso, comparar apenas as alíquotas dos regimes pode levar a conclusões equivocadas.
Profissões regulamentadas possuem vantagens?
Sim. A Lei Complementar nº 214/2025 traz tratamentos diferenciados para algumas atividades. Os Arts. 128 e 130, por exemplo, preveem redução de 60% das alíquotas de IBS e CBS para serviços de saúde previstos no Anexo III, enquanto o Art. 127 prevê redução de 30% para profissões regulamentadas, desde que cumpridos os requisitos legais.
Essas reduções podem alterar a comparação entre os regimes tributários, entretanto não basta que a empresa atue genericamente no setor de saúde ou possua profissionais regulamentados. É necessário verificar a natureza dos serviços prestados, sua classificação e o atendimento às condições exigidas pela legislação.
Assim, uma clínica, uma consultoria e um escritório de engenharia podem apresentar resultados tributários diferentes, mesmo com faturamento e margens semelhantes.
O porte da empresa também influencia a escolha?
Sim. Além do limite de faturamento do Simples Nacional, empresas no Lucro Presumido precisam considerar as alterações da Lei Complementar nº 224/2025, que estabeleceu o aumento de 10% nos percentuais de presunção do IRPJ e da CSLL aplicáveis à parcela da receita bruta anual que ultrapassar R$ 5 milhões. Com isso, para empresas prestadoras de serviços sujeitas à presunção de 32%, o percentual passa a 35,2% sobre a parcela excedente.
Nesse cenário, o Lucro Real pode ser uma opção, dado que, diferentemente do Lucro Presumido, o IRPJ e a CSLL são calculados sobre o lucro apurado, após os ajustes fiscais previstos na legislação. Assim, empresas cuja margem tributável seja inferior aos percentuais de presunção podem encontrar vantagens na migração.
Outro aspecto importante envolve os créditos tributários. Com a reforma, tanto as empresas do Lucro Presumido quanto as do Lucro Real estão sujeitas ao regime regular de IBS e CBS, podendo aproveitar créditos sobre aquisições tributadas, conforme o Art. 47 da LC nº 214/2025. Portanto, o aproveitamento de créditos não constitui uma vantagem do Real sobre o Presumido.
A diferença está na tributação do resultado: enquanto o Lucro Presumido utiliza margens estabelecidas pela legislação, o Lucro Real considera custos e despesas dedutíveis na apuração do IRPJ e da CSLL. Além disso, o volume de aquisições que geram créditos de IBS e CBS influenciará a carga tributária sobre o consumo em ambos os regimes.
Consequentemente, empresas em crescimento devem avaliar não apenas os efeitos da LC nº 224/2025 sobre o Lucro Presumido, mas também se suas margens, despesas dedutíveis e créditos tributários justificam a adoção do Lucro Real. A escolha mais eficiente depende da análise conjunta da tributação sobre o lucro e sobre o consumo, e não apenas do faturamento.
Perguntas frequentes
Qual é o melhor regime tributário para empresas de serviços em 2027?
Depende da atividade, do faturamento, da margem de lucro, dos custos e do perfil dos clientes. A escolha exige uma comparação individualizada entre os regimes disponíveis.
Empresas de serviços devem sair do Simples Nacional Tradicional após a reforma?
Não necessariamente. O Simples tradicional pode continuar vantajoso, especialmente para empresas que atendem consumidores finais e tem baixa capacidade de aproveitamento de créditos.
O Simples híbrido pode ser melhor que o Lucro Presumido?
Sim. Ele permite manter o Simples Nacional para os demais tributos e recolher IBS e CBS pelo regime regular. A vantagem dependerá dos créditos, dos custos e da carga tributária total.
Empresas de saúde e escritórios profissionais pagarão menos IBS e CBS?
Determinados serviços de saúde possuem redução de 60%, enquanto algumas profissões regulamentadas podem utilizar redução de 30%, se atendidos os requisitos da LC nº 214/2025.
Quando o Lucro Real pode ser mais vantajoso que o Lucro Presumido?
Especialmente quando a empresa apresenta margens de lucro reduzidas ou despesas dedutíveis relevantes. Entretanto, a decisão deverá considerar a tributação total e os custos de conformidade de cada regime.
Ivan Endo Advocacia | Controladoria Tributária
Atualizado em 3 de novembro de 2026.
Conteúdo informativo. A definição da estrutura tributária depende das características de cada empresa e da legislação aplicável.