A reforma tributária trouxe uma dúvida importante para os empresários: continuar no Simples Nacional ainda será vantajoso a partir de 2027?
A resposta é sim, em muitos casos. Entretanto, a melhor escolha dependerá principalmente de quem são os clientes da empresa, de seus custos e da possibilidade de aproveitar créditos tributários.
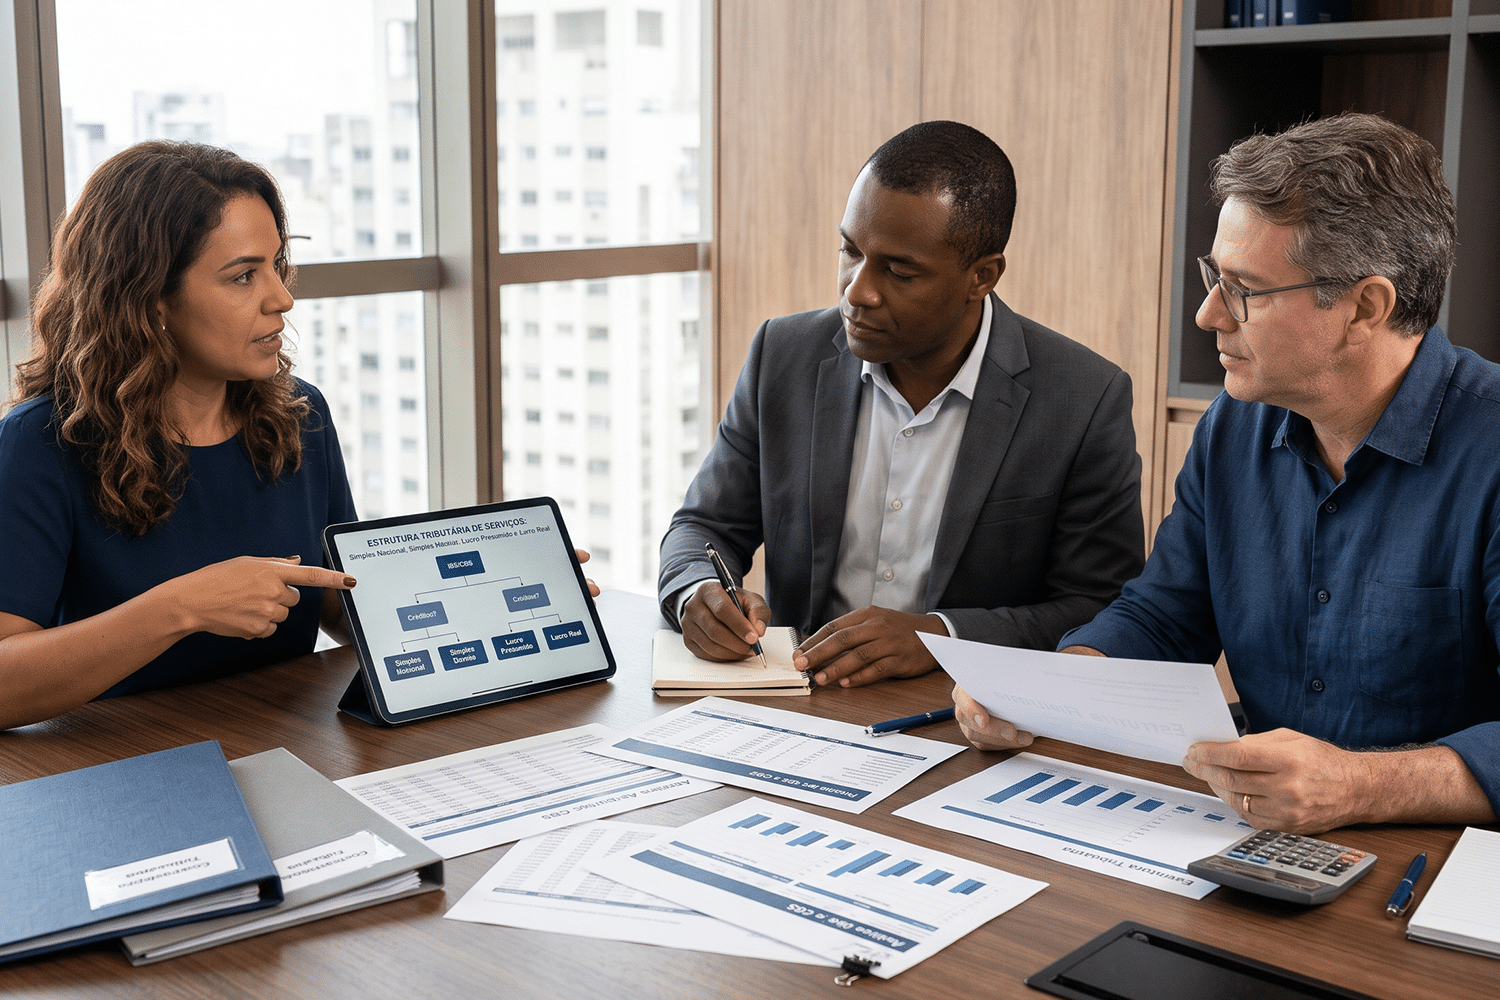
Com a reforma, as empresas poderão continuar recolhendo seus impostos pelo Simples Nacional tradicional ou escolher uma nova modalidade, conhecida como Simples Nacional híbrido, na qual dois novos tributos, o IBS e a CBS, serão calculados e pagos separadamente.
Essa possibilidade está prevista no artigo 41 da Lei Complementar nº 214/2025 e poderá alterar tanto o valor dos impostos pagos quanto a competitividade das empresas.
Qual a diferença entre o Simples tradicional e o híbrido?
No Simples Nacional tradicional, a empresa continua recolhendo os tributos abrangidos pelo regime em uma única guia, o DAS, conforme as regras aplicáveis à sua atividade.
Já no Simples híbrido, a empresa permanece no Simples Nacional para os demais tributos, mas calcula o IBS e a CBS separadamente, seguindo as regras gerais da reforma tributária.
A principal diferença está no aproveitamento dos chamados créditos tributários. De maneira simplificada, esses créditos permitem descontar parte dos impostos pagos nas compras e contratações realizadas pela empresa do valor devido sobre suas vendas ou serviços.
Por exemplo, uma empresa que contrata serviços de fornecedores poderá, em determinadas situações, aproveitar os créditos relacionados a essas despesas, reduzindo o imposto a recolher.
Além disso, no modelo híbrido, os clientes empresariais sujeitos ao regime regular poderão aproveitar créditos relativos ao IBS e à CBS incidentes sobre a contratação. No Simples tradicional, também poderá existir crédito para esses clientes, mas limitado ao valor dos tributos recolhidos dentro do próprio regime.
Essas diferenças estão previstas, especialmente, nos artigos 47 e 48 da LC nº 214/2025.
Quando vale a pena continuar no Simples tradicional?
A permanência no Simples tradicional tende a ser mais interessante para empresas que atendem principalmente pessoas físicas, como determinados estabelecimentos comerciais e prestadores de serviços.
Isso acontece porque o consumidor final normalmente não aproveita créditos tributários. Portanto, a possibilidade de oferecer mais créditos ao cliente não costuma representar uma vantagem comercial.
Outro fator importante é a estrutura de custos. Empresas que gastam principalmente com salários poderão ter menos créditos disponíveis, já que a folha de pagamento não gera, como regra, créditos de IBS e CBS.
Nessas situações, permanecer no modelo tradicional poderá significar menor carga tributária e menos complexidade administrativa.
Quando o Simples híbrido pode ser mais vantajoso?
O Simples híbrido merece atenção especial das empresas que vendem produtos ou prestam serviços para outras empresas, pois os clientes sujeitos ao regime regular poderão considerar os créditos de IBS e CBS na escolha de seus fornecedores.
Imagine duas empresas oferecendo o mesmo serviço por preços semelhantes. Se uma delas permitir ao contratante aproveitar um crédito tributário maior, sua proposta poderá ser financeiramente mais interessante.
Entretanto, isso não significa que o Simples híbrido seja sempre a melhor opção. A empresa deve comparar o valor dos impostos que pagará, os créditos que poderá aproveitar e os custos adicionais para cumprir as novas obrigações fiscais.
O que as empresas devem fazer antes de escolher?
A escolha não deve ser feita apenas comparando alíquotas. É necessário avaliar quanto a empresa paga atualmente, quais despesas poderão gerar créditos, quem são seus principais clientes e como cada modalidade afetará seus preços e resultados.
Também é importante observar os prazos de opção previstos na regulamentação, pois a escolha pelo recolhimento separado do IBS e da CBS possui períodos específicos de adesão e efeitos determinados.
Em resumo, o Simples Nacional continuará sendo vantajoso para muitas empresas. Entretanto, a reforma exige uma análise individualizada para identificar se o modelo tradicional ou o híbrido oferece o melhor resultado financeiro.
Perguntas frequentes
O Simples Nacional vai acabar com a reforma tributária?
Não. O regime continuará existindo, mas as empresas poderão escolher recolher IBS e CBS separadamente, conforme as regras legais.
Qual é a principal vantagem do Simples híbrido?
A possibilidade de aproveitar créditos de IBS e CBS sobre determinadas compras e contratações, além de permitir maior creditamento aos clientes empresariais sujeitos ao regime regular.
Quem continuar no Simples tradicional poderá gerar créditos para seus clientes?
Sim. Entretanto, os créditos serão limitados aos valores de IBS e CBS devidos dentro do Simples Nacional, conforme a LC nº 214/2025.
Empresas que atendem pessoas físicas devem continuar no Simples tradicional?
Em muitos casos, sim. Como esses clientes normalmente não aproveitam créditos, a modalidade tradicional poderá continuar mais econômica e simples.
Como saber qual modalidade é mais vantajosa?
Por meio de uma comparação entre a carga tributária das duas modalidades, considerando faturamento, custos, créditos disponíveis e perfil dos clientes.
Ivan Endo Advocacia | Controladoria Tributária
Atualizado em 30 de outubro de 2026.
Conteúdo informativo. A escolha do regime tributário depende das características específicas de cada contribuinte e da legislação aplicável.