Não necessariamente. A reforma tributária não impede que empresas do Simples Nacional continuem prestando serviços para outras pessoas jurídicas. Entretanto, a forma como os novos tributos serão recolhidos poderá influenciar a escolha dos fornecedores.
Isso acontece porque, com a chegada do IBS e da CBS, as empresas passarão a considerar não apenas o preço de um produto ou serviço, mas também os créditos tributários que poderão aproveitar na contratação.
Na prática, continuar no Simples Nacional poderá ser vantajoso para o prestador de serviços, mas nem sempre será a alternativa mais interessante para seus clientes empresariais.
Por que os créditos tributários serão importantes para os clientes?
A reforma tributária permitirá que empresas sujeitas ao regime regular aproveitem créditos de IBS e CBS sobre determinadas compras e contratações. De maneira simplificada, esses créditos funcionam como valores que podem ser descontados dos tributos devidos pela empresa.
Imagine que uma empresa contrate dois fornecedores que oferecem serviços semelhantes. Embora ambos apresentem preços próximos, um deles poderá gerar créditos tributários maiores para o contratante.
Nesse caso, o fornecedor que proporciona mais créditos poderá representar um custo final menor, mesmo que seu preço inicial seja um pouco mais alto. Por isso, a possibilidade de aproveitamento de créditos poderá se tornar um fator relevante nas negociações entre empresas.
Quem está no Simples Nacional não gera créditos para seus clientes?
Essa é uma das principais dúvidas sobre a reforma tributária, e a resposta é: sim, empresas do Simples Nacional tradicional também poderão gerar créditos para seus clientes. O artigo 47, § 9º, inciso II, da Lei Complementar nº 214/2025 permite que empresas do regime regular aproveitem créditos de IBS e CBS nas contratações realizadas com fornecedores do Simples Nacional.
Entretanto, esses créditos serão limitados aos valores dos tributos devidos dentro do próprio Simples, que poderão ser inferiores aos créditos decorrentes de operações tributadas pelo regime regular.
Essa diferença pode afetar a competitividade do fornecedor, especialmente quando o cliente utiliza os créditos para reduzir seus próprios impostos. Portanto, o problema não é a impossibilidade de gerar créditos, mas a diferença entre os valores que cada modalidade permite aproveitar.
O Simples híbrido pode ajudar a manter clientes empresariais?
Sim, dependendo da atividade e do perfil dos clientes. A Lei Complementar nº 214/2025, em seu artigo 41, § 3º, permite que a empresa continue no Simples Nacional, mas escolha recolher IBS e CBS separadamente, pelas regras do regime regular. Essa alternativa é conhecida como Simples Nacional híbrido.
Nesse modelo, o prestador poderá aproveitar créditos sobre determinadas aquisições e seus clientes sujeitos ao regime regular poderão, observados os requisitos legais, aproveitar os créditos relacionados à tributação da contratação.
Isso poderá tornar a empresa mais competitiva nas relações comerciais com outras pessoas jurídicas. Entretanto, a opção pelo Simples híbrido também poderá aumentar os tributos pagos pelo próprio prestador, especialmente quando sua atividade possui poucas despesas que geram créditos.
Por isso, não basta escolher o modelo que oferece mais créditos ao cliente. É necessário avaliar se a mudança continuará sendo financeiramente vantajosa para o fornecedor.
Como evitar perder competitividade com a reforma tributária?
O primeiro passo é conhecer o perfil dos clientes. Empresas que atendem principalmente consumidores finais tendem a sofrer menor influência dessa questão, pois pessoas físicas normalmente não aproveitam créditos tributários.
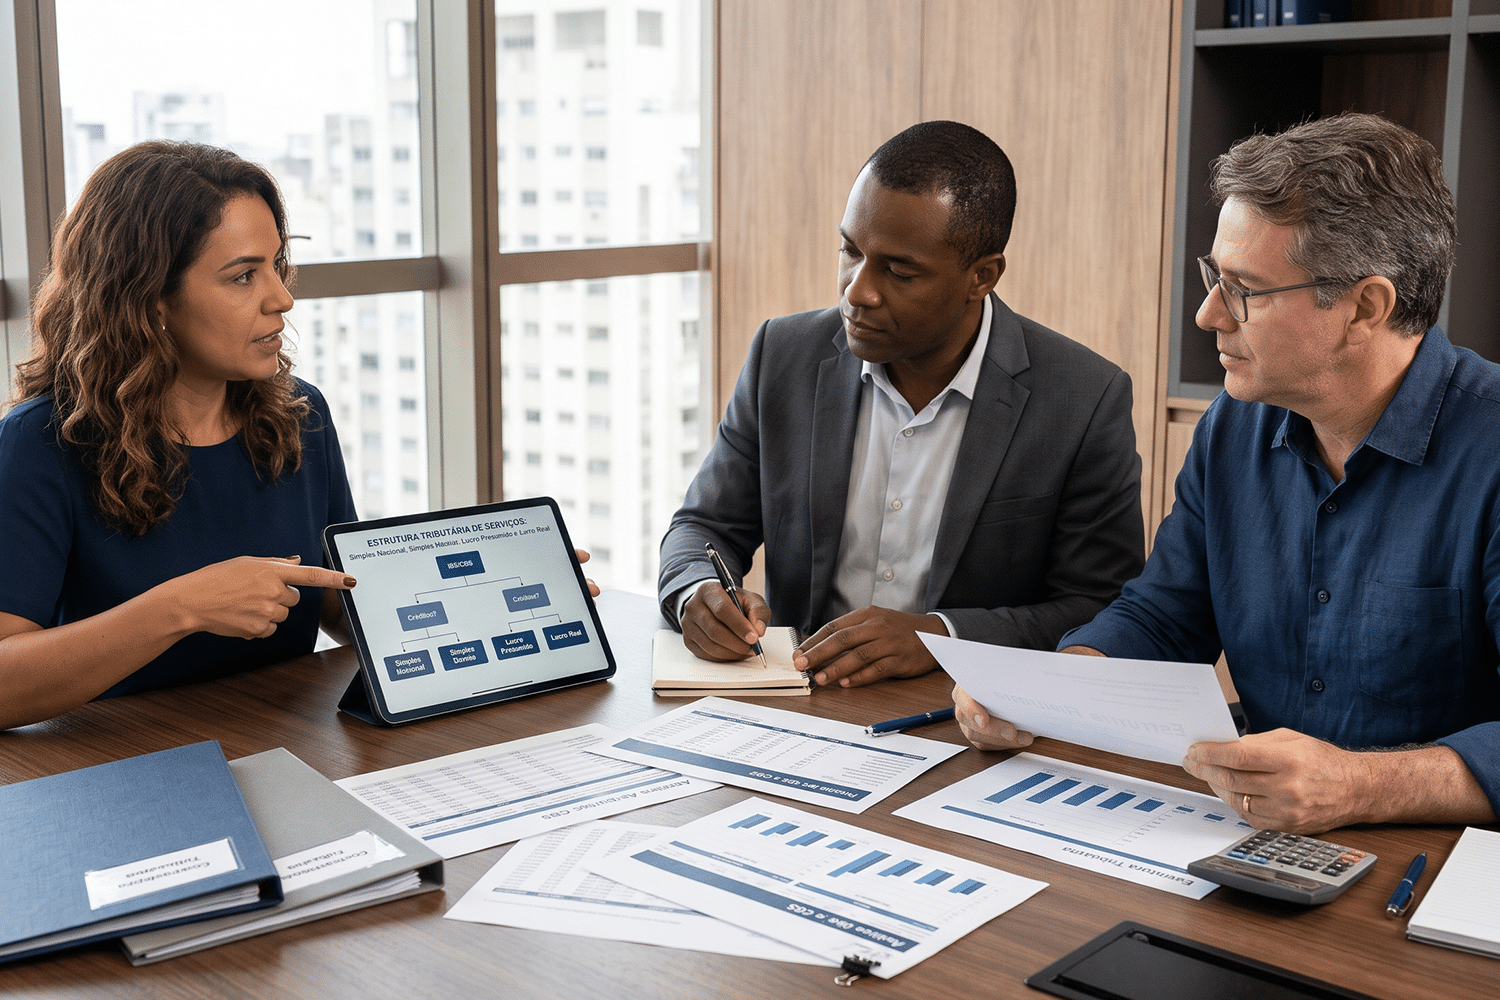
Já empresas que prestam serviços para outras pessoas jurídicas deverão avaliar quanto seus clientes poderão aproveitar em cada modalidade. Também será necessário comparar a tributação do Simples tradicional com a do híbrido, considerando o faturamento, os custos, os créditos disponíveis e a margem de lucro.
Essa análise poderá demonstrar que permanecer no Simples tradicional continua sendo a melhor alternativa ou que o modelo híbrido oferece vantagens comerciais suficientes para justificar a mudança.
Em resumo, permanecer no Simples Nacional não significa perder clientes empresariais. Entretanto, ignorar os efeitos dos créditos tributários sobre os preços poderá reduzir a competitividade da empresa.
A decisão deve considerar não apenas quanto o prestador paga de impostos, mas também quanto custa, efetivamente, sua contratação para o cliente.
Perguntas frequentes
Meu cliente PJ poderá deixar de me contratar porque estou no Simples Nacional?
Poderá acontecer em determinadas situações, especialmente quando outros fornecedores oferecerem condições comerciais mais vantajosas. Entretanto, não existe qualquer impedimento legal à contratação de empresas do Simples.
Empresas do Simples tradicional geram créditos de IBS e CBS?
Sim. Os clientes sujeitos ao regime regular poderão aproveitar créditos limitados aos valores desses tributos devidos pelo fornecedor dentro do Simples Nacional, conforme o artigo 47, § 9º, da LC nº 214/2025.
O Simples híbrido gera mais créditos para os clientes?
Poderá gerar, pois IBS e CBS serão apurados pelas regras do regime regular. O valor efetivo dependerá da tributação aplicável à operação e dos requisitos legais.
Preciso sair do Simples Nacional para continuar atendendo empresas?
Não. A empresa poderá permanecer no Simples tradicional ou avaliar a modalidade híbrida, sem necessidade de migrar automaticamente para o Lucro Presumido ou o Lucro Real.
Como saber se meus clientes serão afetados?
É necessário identificar quais clientes aproveitam créditos de IBS e CBS e comparar o custo efetivo das contratações nas diferentes modalidades tributárias.
Ivan Endo Advocacia | Controladoria Tributária
Atualizado em 30 de outubro de 2026.