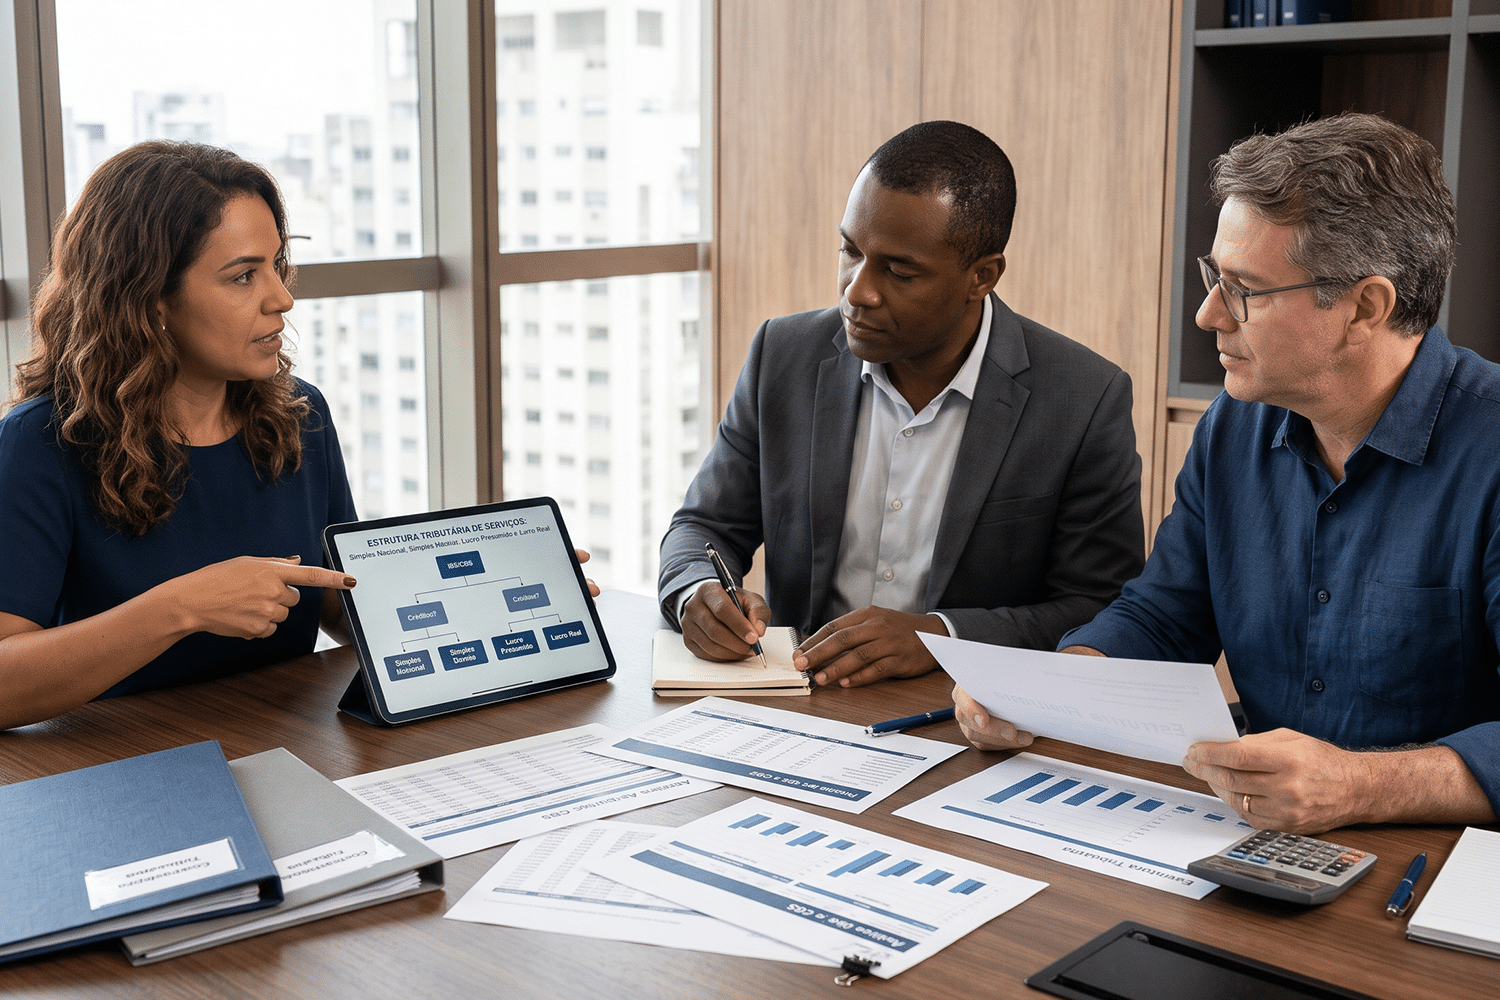
Sair do Simples Nacional para o Lucro Presumido poderá ser vantajoso em determinadas situações, mas a reforma tributária tornou essa decisão mais complexa. Além dos impostos pagos pela empresa, será necessário avaliar os créditos tributários, os custos com empregados e o perfil dos clientes.
A escolha merece atenção especial para empresas prestadoras de serviços. Afinal, a reforma tributária modifica a cobrança dos tributos sobre o consumo, enquanto a Lei Complementar nº 224/2025 também introduziu mudanças na tributação de empresas do Lucro Presumido com faturamento superior a R$ 5 milhões anuais.
Por isso, antes de mudar de regime, o empresário precisa compreender quanto efetivamente pagará em cada alternativa.
Qual a diferença entre o Simples Nacional e o Lucro Presumido?
No Simples Nacional, a empresa recolhe diversos tributos em uma única guia, o DAS, conforme seu faturamento e a atividade desenvolvida. O limite geral de receita bruta anual para permanência no regime é de R$ 4,8 milhões.
Já no Lucro Presumido, os tributos são calculados separadamente. Para muitas atividades de prestação de serviços, o IRPJ e a CSLL são apurados considerando uma margem de lucro presumida de 32% sobre o faturamento.
Com a reforma tributária, também será necessário considerar a CBS e, gradualmente, o IBS, além das possibilidades de aproveitamento de créditos tributários.
Existe, ainda, uma terceira alternativa: o Simples Nacional híbrido, previsto no artigo 41, § 3º, da Lei Complementar nº 214/2025, que permite à empresa permanecer no Simples para os demais tributos e recolher IBS e CBS separadamente.
Portanto, a escolha não se limita mais ao Simples tradicional e ao Lucro Presumido.
Exemplo: uma empresa de serviços que fatura R$ 4 milhões por ano
Imagine uma empresa prestadora de serviços empresariais com faturamento anual de R$ 4 milhões, enquadrada no Anexo III do Simples Nacional, sem benefícios fiscais específicos.
Considerando receita distribuída regularmente ao longo do ano, a alíquota efetiva de referência do Simples seria de aproximadamente 17,51%, resultando em recolhimento anual de R$ 700.400,00 pelo DAS.
No Lucro Presumido, considerando a presunção de 32% para IRPJ e CSLL, os valores anuais seriam:
| Tributo | Valor anual |
|---|---|
| IRPJ, incluindo adicional | R$ 296.000 |
| CSLL | R$ 115.200 |
| Total de IRPJ e CSLL | R$ 411.200 |
Entretanto, essa comparação ainda não permite concluir que o Lucro Presumido é mais vantajoso.
Aos R$ 411.200,00 deverão ser acrescentados os tributos incidentes sobre os serviços, como CBS e ISS, conforme as regras de transição aplicáveis em 2027, além das contribuições previdenciárias patronais e de outros encargos pertinentes.
No Simples Nacional, por outro lado, a contribuição previdenciária patronal já está incluída no DAS para as atividades do Anexo III, em regra. Assim, uma empresa com muitos empregados poderá descobrir que a economia inicialmente identificada no Lucro Presumido desaparece quando todos os custos tributários são considerados.
O exemplo demonstra que comparar apenas o DAS com IRPJ e CSLL é insuficiente. A decisão exige calcular a tributação completa de cada regime.
O que muda com a LC nº 224/2025?
A Lei Complementar nº 224/2025 estabeleceu uma majoração de 10% nos percentuais de presunção do IRPJ e da CSLL, aplicável à parcela da receita bruta anual que ultrapassar R$ 5 milhões.
Para uma prestadora de serviços sujeita à presunção de 32%, o percentual passa a 35,2% sobre a parcela excedente, observadas as regras legais de apuração.
Isso significa que uma empresa com faturamento anual de R$ 4 milhões não sofre essa majoração, pois sua receita permanece abaixo do limite estabelecido pela legislação.
Entretanto, a mudança merece atenção das empresas em crescimento. Caso ultrapassem R$ 5 milhões anuais e estejam no Lucro Presumido, a parcela excedente ficará sujeita aos percentuais de presunção majorados.
É importante lembrar que, ao superar R$ 4,8 milhões anuais, a empresa também ultrapassa o limite geral do Simples Nacional, observadas as regras legais sobre os efeitos da exclusão.
Quando vale a pena sair do Simples Nacional?
A migração para o Lucro Presumido poderá fazer sentido quando a comparação completa demonstrar economia tributária ou vantagens comerciais suficientes para compensar os custos adicionais. Empresas que atendem predominantemente outras pessoas jurídicas, por exemplo, deverão avaliar a importância dos créditos de IBS e CBS para seus clientes.
Por outro lado, empresas com custos concentrados em salários ou que atendem principalmente consumidores finais poderão encontrar vantagens na permanência no Simples tradicional. Antes de migrar, também é recomendável comparar o Simples híbrido, que permite adotar as regras regulares de IBS e CBS sem abandonar o regime simplificado para os demais tributos.
Em resumo, uma empresa que fatura R$ 4 milhões não deve sair do Simples Nacional apenas porque o Lucro Presumido parece ter alíquotas menores. A decisão deve considerar todos os tributos, a folha de pagamento, os créditos disponíveis e o resultado financeiro da operação.
Perguntas frequentes
Uma empresa que fatura R$ 4 milhões pode escolher entre Simples e Lucro Presumido?
Em regra, sim, desde que cumpra os requisitos legais de cada regime e não esteja sujeita a impedimentos específicos.
O Lucro Presumido será necessariamente mais barato em 2027?
Não. É necessário considerar IRPJ, CSLL, CBS, ISS, encargos previdenciários e demais tributos aplicáveis, além dos créditos disponíveis.
A LC nº 224/2025 aumenta os impostos de quem fatura R$ 4 milhões?
Não em razão da majoração dos percentuais de presunção. Essa regra alcança apenas a parcela da receita anual que ultrapassa R$ 5 milhões.
Preciso sair do Simples para oferecer mais créditos aos meus clientes?
Não necessariamente. O Simples híbrido permite recolher IBS e CBS pelo regime regular, mantendo a empresa no Simples Nacional para os demais tributos.
Como saber se vale a pena mudar de regime?
Por meio de uma simulação que compare a carga tributária total, os encargos sobre empregados, os créditos tributários e a margem de lucro em cada alternativa.
Ivan Endo Advocacia | Controladoria Tributária
Atualizado em 30 de outubro de 2026.
Exemplo hipotético, sujeito às características de cada atividade e às regras tributárias aplicáveis.